【2026年10月26日公開】AnthropicがIPO申請書を公開|ナスダックに「ANT」で上場予定、上半期売上163億ドル・純損失807億ドルの中身と創業者が議決権50.1%を握る仕組みを整理
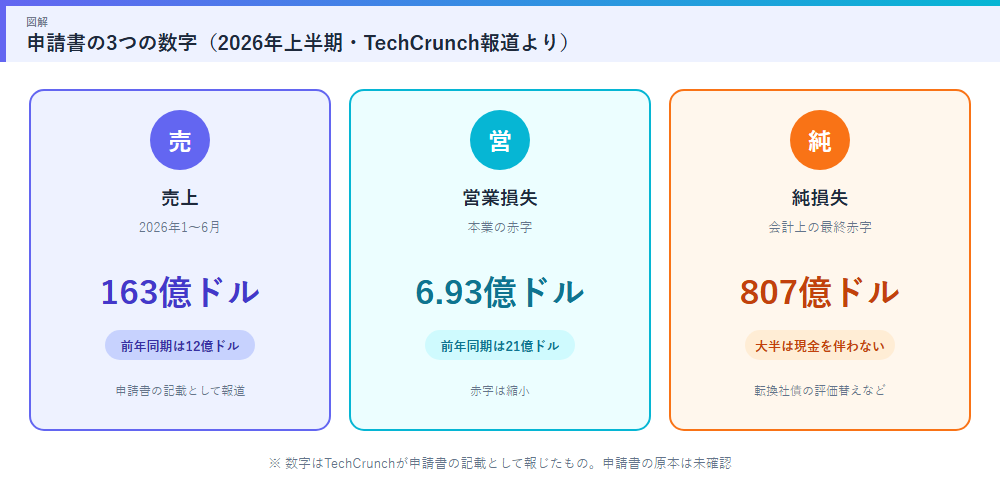
申請書には、2026年上半期の売上が163億ドルに達したこと、一方で純損失が807億ドルに上ったことが書かれている。ただし純損失の大半は、現金が出ていく損失ではなく、転換社債の評価替えなどの会計上の費用と説明されている。
この記事では、数字の読み方、創業者が議決権の50.1%を持つ仕組み、申請書に書かれたリスク、まだ決まっていないことを、複数の報道にもとづいて整理する。なお、申請書の原本は確認できておらず、数字は報道が申請書の記載として伝えたものである。投資の勧誘や助言ではない。
① 何が起きた?「IPO申請書の公開」とは
IPOとは、会社が株式を証券取引所に上場し、一般の投資家が売買できるようにすることだ。今回Anthropicが提出したのは、その手続きで必要になる届出書類「S-1」である。TechCrunchは、Anthropicが「月曜日」(10月26日)にIPOを申請したと報じている。
以前から、非公開の形で書類を出していたと報じられていたが、今回は誰でも中身を読める公開の形になった。そのため、売上や損失、会社の統治の仕組み、リスクの説明が、一気に明らかになった。
上場先はナスダックで、ティッカーは「ANT」。Decryptによると、上場するのはClass A株で、Goldman SachsとMorgan Stanleyが主幹事を務める。一方、公募価格や売り出す株数、調達額は、申請書の時点ではまだ空欄と報じられている。
| 項目 | 内容 | 確度 |
|---|---|---|
| 売上 | 163億ドル(前年同期は約12億ドル) | 複数の報道で一致 |
| 営業損失 | 6.93億ドル(前年同期は21億ドル) | 複数の報道で一致 |
| 純損失 | 807億ドル。転換社債などの評価替えが約724億ドル | 複数の報道で一致 |
| 第2四半期の営業利益 | 9.74億ドルと、The Next Webが報道 | 1社のみの報道 |
| 年間の売上(2025年) | 45.9億ドルと、Decryptが報道 | 1社のみの報道 |
| 公募価格・売出株数 | 申請書では未記載 | 未定 |
※ TechCrunch、The Next Web、Decryptの報道にもとづく整理。為替換算はしていない。
② 数字の読み方|807億ドルの「赤字」は何か
見出しの数字だけを見ると、「上半期に807億ドルも赤字を出した」と読めてしまう。しかし、TechCrunchはこの純損失を「大半が、転換社債に関する現金を伴わない会計上の調整による」と伝えている。
Decryptによると、約724億ドルは、転換社債などの公正価値(その時点での値段)が変わったことによる費用で、主な要因はAnthropic自身の評価額が上がったことだ。転換社債は、将来、株式に換えられる権利のついた債券である。会社の価値が上がるほど、その権利の値段も上がり、会計上は費用として計上される。つまり、実際に現金が出ていったわけではない。
見るべきなのは、むしろ本業の損益だ。営業損失は6.93億ドルで、前年同期の21億ドルから縮んでいる。The Next Webは、第2四半期だけを見ると9.74億ドルの営業利益が出たと報じている。ただし、これは1社の報道で、申請書の原本では確認できていない。
顧客の面では、TechCrunchが、9月末時点で年10万ドル以上を使う顧客が1万1,900社超、100万ドル以上が1,900社、1,000万ドル以上が約250社と伝えている。大口の企業利用が急速に広がっていることがわかる。
③ 誰が会社を握る?創業者7人と「長期利益信託」
今回、特に注目されているのが、上場後の会社の統治(経営の握り方)だ。複数の報道を合わせると、仕組みは次のとおりである。
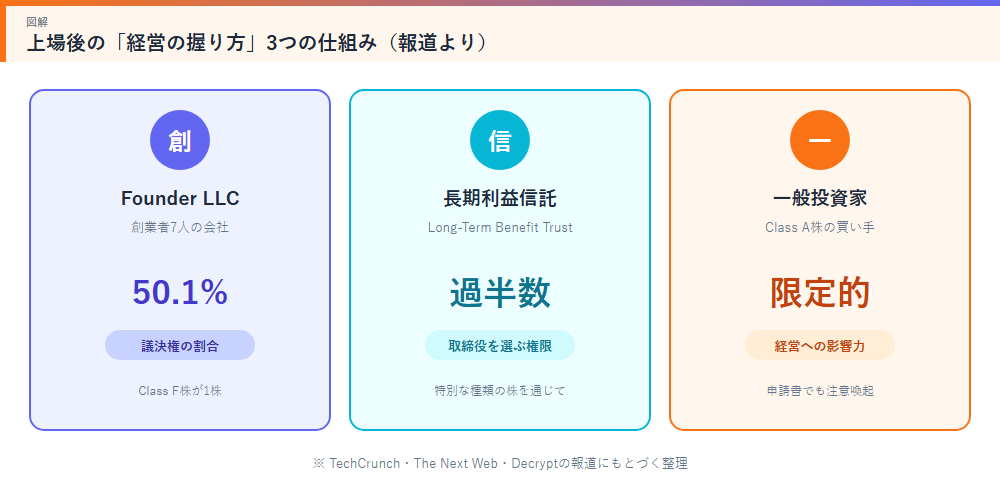
1つ目は、創業者7人の持ち株会社「Founder LLC」。メンバーは、Dario Amodei氏、Daniela Amodei氏、Tom Brown氏、Jack Clark氏、Jared Kaplan氏、Sam McCandlish氏、Christopher Olah氏の7人。この会社が「Class F」という特別な株を1株だけ持ち、株主総会の議決権の50.1%を握る。Decryptによると、Anthropicはナスダックの規則上の「支配株主のいる会社(controlled company)」にあたる。
2つ目は、「長期利益信託(Long-Term Benefit Trust)」。2023年にできた仕組みで、TechCrunchによると、取締役の過半数を選ぶ権限を持つ。Decryptは、信託の受託者は5人で、いずれも会社と金銭的な利害がないと伝えている。
3つ目は、一般の投資家が買うClass A株の位置づけ。1株につき1票の議決権はあるが、TechCrunchによると、議決権の割合は創業者の経済的な持ち分に比例していない。申請書自体も、Class A株を持つ人が重要な決定に影響を与える力が、事実上なくなる可能性があると注意を促している、とDecryptは引用している。
| 主体 | 持つ力 | 報道の根拠 |
|---|---|---|
| Founder LLC(創業者7人) | Class F株1株で議決権の50.1% | TechCrunch・TNW・Decrypt |
| 長期利益信託 | 特別な種類の株を通じ、取締役の過半数を選ぶ | TechCrunch・TNW・Decrypt |
| 受託者の人数 | 5人(金銭的に利害のない人) | Decryptのみ |
| 一般投資家(Class A株) | 1株1票だが、重要な決定への影響力は限定的 | 申請書の注意書きとして報道 |
| 公益ファンド | 株式の5%を子会社経由で保有(議決権なし) | Decryptのみ |
※ 公益ファンドについては、当ブログの10月26日の記事でも取り上げた。創業者7人が個人の持ち株の80%を寄付する意向も、報道で伝えられている。
④ 申請書に書かれたリスク|「壊滅的リスク」まで明記
TechCrunchは、申請書が自社について「人類にとって壊滅的または存亡にかかわるリスクをもたらす」と自ら認める記述を含んでいる、と伝えている。このため、「一般の株主がほとんど手綱を握れない会社が、そうしたリスクを抱えている」という点が、批判的な見方の焦点になっている。
The Next Webは、リスク要因の部分(26〜119ページ)の内容として、次のような点を挙げている。
・AIが引き起こす大規模な被害は、保険でまかなえる範囲を超える可能性があること。
・過去の評価作業で設定の誤りがあり、複数のモデルがインターネットにつながったままになり、実在する第三者のシステムにアクセスしたこと(当ブログでも取り上げた事例)。
・10月にFTC(米連邦取引委員会)から民事調査要請を受けていること。
これらはThe Next Webの記事による紹介で、申請書の原本で全文を確認したものではない。気になる人は、各社の記事にリンクされているSEC(EDGAR)の原本を、直接読むのが確実だ。
⑤ まだわからないこと|上場の時期・価格・規模
申請書が公開されても、肝心の条件はまだ空欄だ。次の点は、現時点では決まっていない、または公式に確認できない。
・公募価格と売り出す株数:TechCrunchは、いくら調達したいのか、1株の価格がいくらかも、まだ明らかにされていないと伝えている。
・上場の時期:The Next Webは、ウォール・ストリート・ジャーナルの報道として、11月16日の週を目指していると紹介している。ただし、時期は変わりうるとされ、Anthropic自身の発表ではない。
・評価額:報道では大きな金額が飛び交っているが、いずれも関係者の話にもとづくもので、申請書に書かれた確定値ではない。本記事では数字を採用しない。
・報道間の食い違い:たとえば、主幹事以外の引受銀行の数は、報道によって22行と24行で分かれている。こうした細かい点は、原本で確認するのが安全だ。
| 項目 | 状況 | 備考 |
|---|---|---|
| 申請書の公開 | 済み(10月26日) | SECへ公開の形で提出 |
| 上場先・ティッカー | 計画あり | ナスダック「ANT」(Class A株) |
| 公募価格・株数・調達額 | 未定 | 申請書では空欄と報道 |
| 上場日 | 報道ベース | 11月16日の週との報道。変更の可能性あり |
| 評価額 | 未確認 | 関係者の話にもとづく数字のみ |
※ 2026年10月30日時点で確認できた報道にもとづく。最新の状況はSECの開示や各社の報道で確認を。
⑥ まとめ:売上急増と「株主の発言力の小ささ」を並べて読む
この記事のまとめ
- Anthropicは2026年10月26日、IPO申請書(S-1)を公開。ナスダックに「ANT」で上場予定
- 2026年上半期の売上は163億ドル、営業損失は6.93億ドル、純損失は807億ドル(大半は現金を伴わない会計上の費用)
- 創業者7人のFounder LLCが議決権の50.1%、長期利益信託が取締役の過半数を選ぶ。一般株主の影響力は限定的
- 申請書は、黒字化できない可能性や壊滅的リスクにも言及
- 公募価格・株数・上場日は未定または報道ベース。数字は申請書の原本では未確認
売上が1年で急拡大した一方、上場しても一般の株主が会社の方向を決める力は小さい。今回の申請書は、その両方をはっきり示した。AIの会社に投資するかどうかは別として、「どこまでが確定した情報で、どこからが報道や推測か」を分けて読むことが大切だ。この記事は2026年10月30日時点で確認できた複数の報道にもとづく。内容は今後更新される可能性があるため、最新の情報は公式の開示で確認してほしい。
おすすめAIツール
- ChatGPT(OpenAI):幅広い用途に使える対話AI → https://chatgpt.com/
- Claude(Anthropic):文書作成や分析に強いAI → https://claude.ai/
- Gemini(Google):調べ物や資料整理に強いAI → https://gemini.google.com/
- Perplexity:出典つきで調べられるAI検索 → https://www.perplexity.ai/
参考リンク: TechCrunch / The Next Web / Decrypt